Penurunan Rating Bursa Saham RI Menambah Tantangan Transisi Energi
Duwi Setiya Ariyanti • Penulis
20 November 2026

4
• 5 Menit membaca
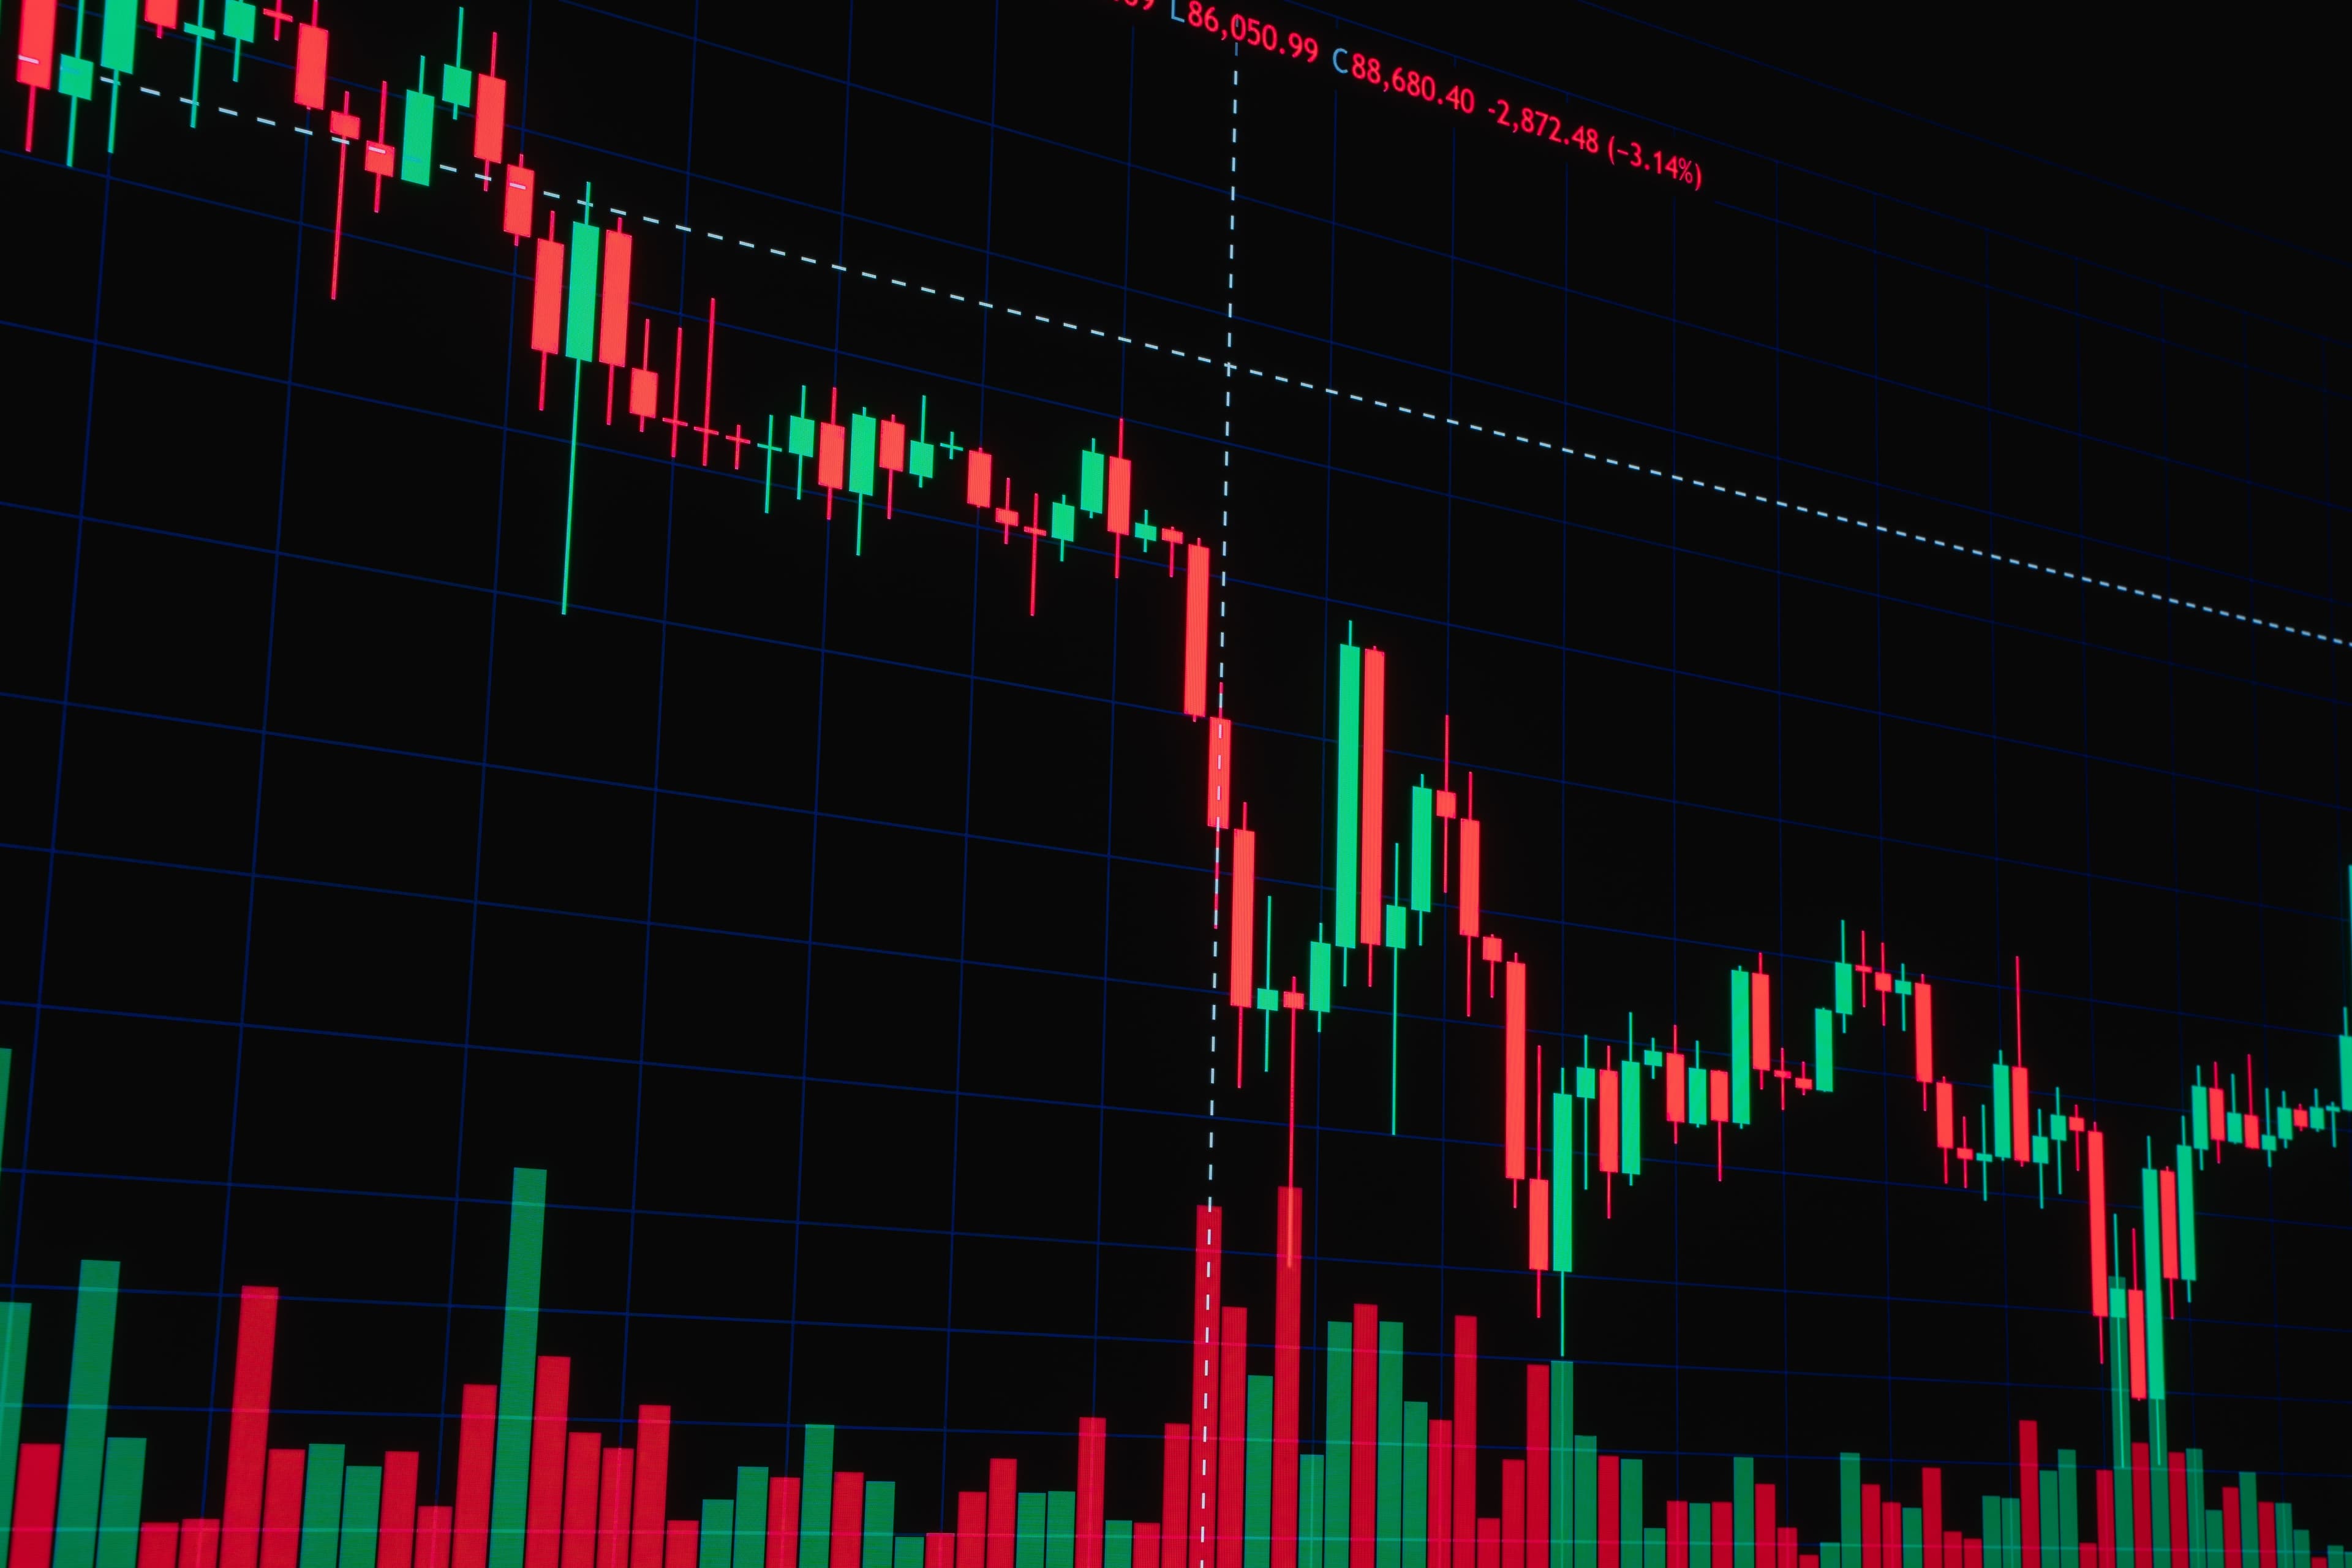
Image: Rafael Minguet Delgado/Pexels
Kondisi pasar saham bergejolak setelah terbitnya peringatan Morgan Stanley Capital International (MSCI), penyedia indeks saham bagi investor global terhadap pasar saham Indonesia. Pasar saham Indonesia yang tengah melaju tiba-tiba terkoreksi dalam akibat kekhawatiran turun kasta dari Emerging Market ke kategori Standalone Market. Bayang-bayang penurunan peringkat ini membawa sejumlah fakta yang mencoreng kepercayaan pelaku pasar, seperti informasi kepemilikan saham yang tidak transparan, data saham publik yang tidak akurat, hingga manipulasi transaksi sejumlah saham.
Tak heran bila indeks harga saham gabungan (IHSG) yang sempat menyentuh 9.000, kini bergerak pada kisaran 5.200 karena ditinggal investor asing. Total aksi jual investor asing pun mencapai Rp98,72 triliun sepanjang 2026. Kondisi ini menempatkan pasar saham RI berkinerja paling buruk sepanjang tahun ini dibandingkan bursa saham lainnya.
Kinerja pasar saham yang bergejolak masih terjadi, setidaknya hingga otoritas pasar modal melakukan perbaikan sesuai dengan pendapat MSCI. MSCI saat ini berkonsultasi dengan otoritas pasar modal Indonesia hingga akhir April 2027 dan mengumumkan hasilnya pada 30 Juni 2027.
Kondisi ini meningkatkan tekanan terhadap prospek aksi penggalangan dana korporasi yang menunjukkan minatnya di sektor energi terbarukan. Di sektor ini, PT Arkora Hydro Tbk (ARKO), pengembang pembangkit listrik tenaga air (PLTA) mengakuisisi perusahaan pengembang pembangkit listrik tenaga surya (PLTS). Melalui anak usahanya, PT Arkora Tenaga Matahari (ATM) dan PT Arjuna Hidro (AJ), akuisisi terhadap 100% saham PT Endorshine Energy Solution (EES) tuntas. Aksi korporasi ini sejalan dengan upaya perusahaan untuk mengejar pipeline pembangkitan sebesar 300 mega watt (MW) yang saat ini mencapai 62,8 MW dan berasal dari PLTA.
Korporasi lainnya, yakni PT Barito Renewables Energy Tbk (BREN) mengejar penambahan kapasitas melalui portofolio lainnya, yakni pembangkit listrik tenaga bayu (PLTB) Sidrap di Sulawesi Selatan dengan kapasitas 75 MW.
Gejolak pasar saham saat ini menjadi batu sandungan bagi perusahaan energi terbarukan bila ingin menggalang dana. Sebut saja, ARKO yang harga sahamnya tergerus 81,82% sepanjang 2026. Senada, harga saham BREN terkoreksi dalam sebesar 79,33%.
Saat harga sahamnya turun, emiten terpaksa menawarkan saham lebih banyak kepada publik untuk menggalang dana lebih banyak. Misalnya, dengan harga Rp1.000 per saham, diperlukan penawaran 500 juta saham untuk mendapatkan dana Rp500 miliar. Sementara itu, jika harga sahamnya Rp5.000, hanya perlu menawarkan 100 juta saham untuk memperoleh dana dengan nilai yang sama.
Sementara itu, dalam konteks lebih luas, pasar saham yang terkoreksi akan membuat investor makin selektif terhadap investasinya. Alasannya, tak semua koreksi di pasar saham diartikan sebagai ‘diskon’ karena bisa saja membawa permasalahan yang lebih fundamental, seperti krisis hingga kepercayaan investor sehingga perlu transformasi secara fundamental dari otoritas pasar modal hingga pemerintah.
Kestabilan pasar saham pun menjadi kunci bagi investasi energi terbarukan. Investasi jumbo ini mengandalkan pihak swasta sehingga penting untuk memastikan daya tariknya. Sebagai gambaran, untuk pengembangan PLTS 100 GWp, investasi yang diperlukan sebesar US$73 miliar atau sekitar Rp1.333 triliun.
Para pengembang swasta tentu mengharapkan imbal hasil investasi yang tinggi agar bisa mengarahkan modalnya ke proyek-proyek energi terbarukan. Dalam proyek ketenagalistrikan, ekspektasi angka pengembalian internal atau internal rate of return (IRR) sebesar 8%-10% dalam dolar AS dan 12%-14% dalam rupiah. Dari sisi imbal hasil ekuitas, ekspektasinya sebesar 12%-14% dalam dolar AS dan 16%-18% dalam rupiah.
Sebagai gambaran, biaya utang dalam dolar AS untuk investasi ketenagalistrikan, dengan mempertimbangkan tenor 10-15 tahun, sebesar 6%-8%. Artinya, penting untuk mempertimbangkan biaya dana, tekanan nilai tukar, kepastian kontrak, dan alokasi risiko untuk menetapkan ketentuan proyek dan harga jual listrik.
Bagaimana solusinya?
Dengan kebutuhan pendanaan transisi energi terbarukan melampaui Rp3 ribu triliun hingga 2035, Indonesia membutuhkan kontribusi modal dari segala lini, termasuk korporasi.
Badai di pasar saham memang tak bisa dimungkiri. Namun, saat badainya berasal dari tata kelola dan akuntabilitas pasar, sudah waktunya otoritas pasar modal melakukan perbaikan. Memang perbaikan yang berjalan akan membawa konsekuensi, seperti lebih dari 300 saham yang dikeluarkan dari perhitungan IHSG hingga keluarnya dana investor asing. Kendati demikian, perbaikan itu perlu menjadi proses penting dan berkelanjutan jika pasar saham ingin kembali tumbuh.
Di level korporasi saja, tata kelola yang baik memiliki prospek profit lebih tinggi dan memiliki risiko rendah. Saat menghadapi tekanan pun perusahaan dengan tata kelola yang baik bisa pulih dengan cepat. Temuan ini tentunya relevan dengan otoritas pasar modal yang dituntut untuk menjamin kepercayaan investor.
Di sisi lain, untuk mendorong daya tarik investasi energi terbarukan, Indonesia juga masih memiliki pekerjaan rumah untuk memperbaiki kelayakan perbankan proyek dan kecepatan pengadaan. Selain itu, pemerintah perlu memacu pengembangan jaringan transmisi dan menyelaraskan perencanaan sistem ketenagalistrikan dengan permintaan industri terhadap setrum bersih. Hal inilah yang akan menentukan kecepatan untuk mengurangi biaya, menarik investor swasta, dan meningkat daya saing di tingkat regional.
Momentum perbaikan ini menjadi penting karena sejumlah pihak mengumumkan komitmen pendanaan energi terbarukan di COP31. UK yang menyiapkan 18 juta poundsterling untuk mendukung proyek terkait jaringan listrik ASEAN dan transisi batu bara di Asia. Kemudian, Octopus Energy yang meluncurkan Asia Electrification Fund di COP31 yang berencana menggalang dana US$600 juta untuk proyek panel surya, bayu, penyimpanan, dan pengisian baterai kendaraan listrik.