Suhu Bumi Makin Panas, Pendanaan Transisi Energi Makin Kering
Duwi Setiya Ariyanti • Penulis
18 November 2026

5
• 6 Menit membaca
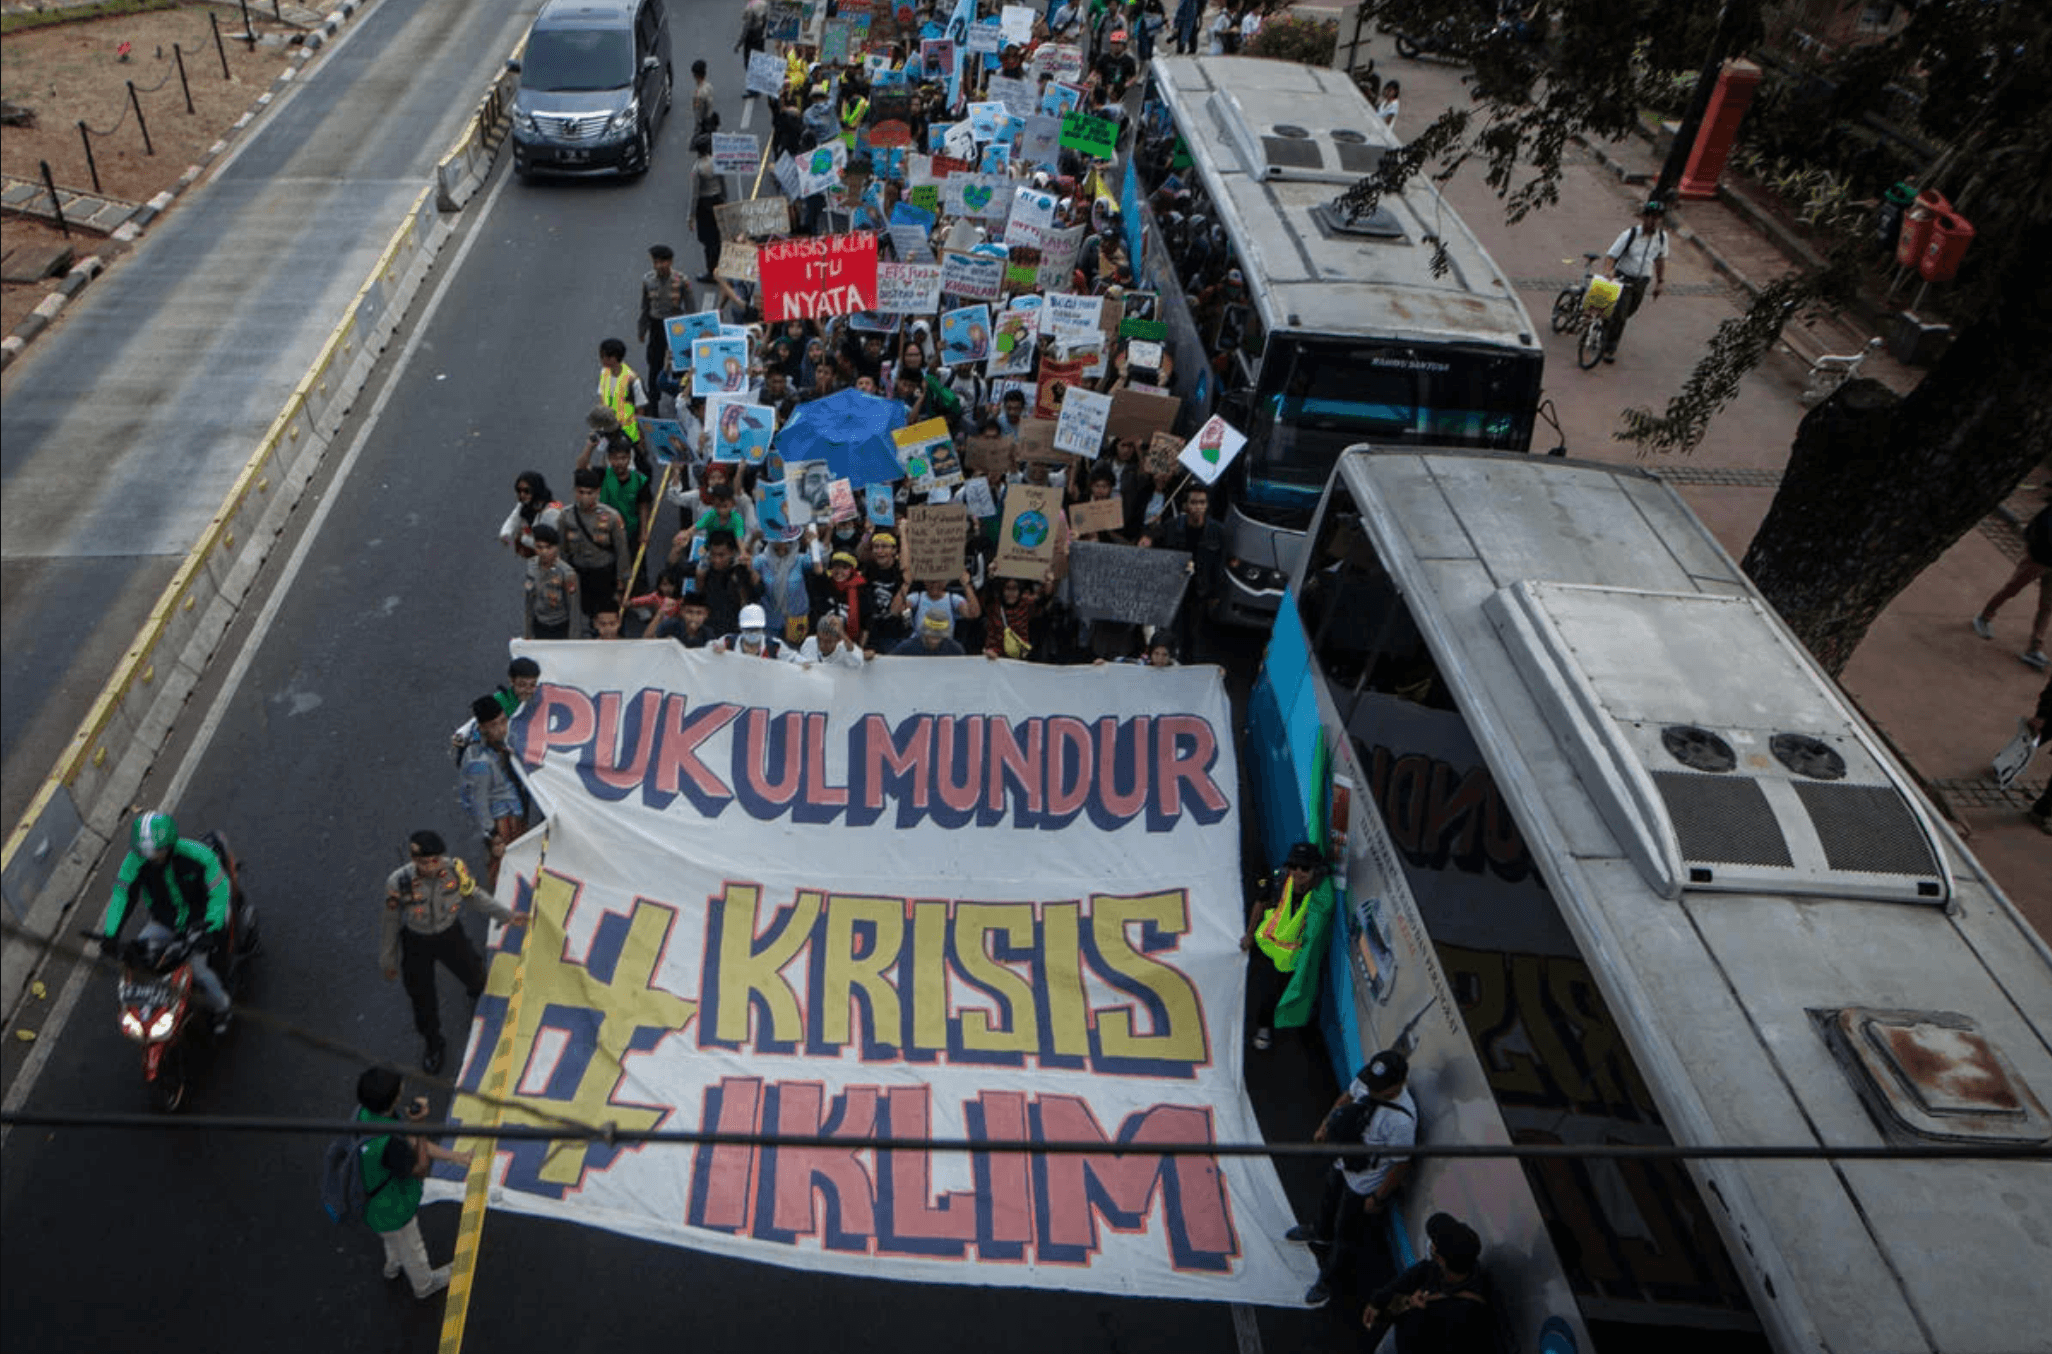
Suhu Bumi yang makin panas adalah kenyataan yang tak bisa ditampik lagi. Bahkan, hampir dipastikan bahwa suhu Bumi naik lebih dari 1,5°C sejakmasa pra-industri. Artinya, kondisi ini melampaui target dalam Perjanjian Paris atau Paris Agreement.
Lebih lanjut, suhu rata-rata global pada empat tahun terakhir merupakan rekor tertinggi. Selama Januari-September 2026 1,47 °C atau sekitar 0,13 °C di atas rata-rata suhu 1850–1900. Angka ini senada dengan kondisi rata-rata suhu sepanjang 2025 dengan 1,43 °C, tahun 2023 dengan 1,46 °C, dan tahun 2024 1,55 °C di atas rata-rata suhu global era pra-industri.
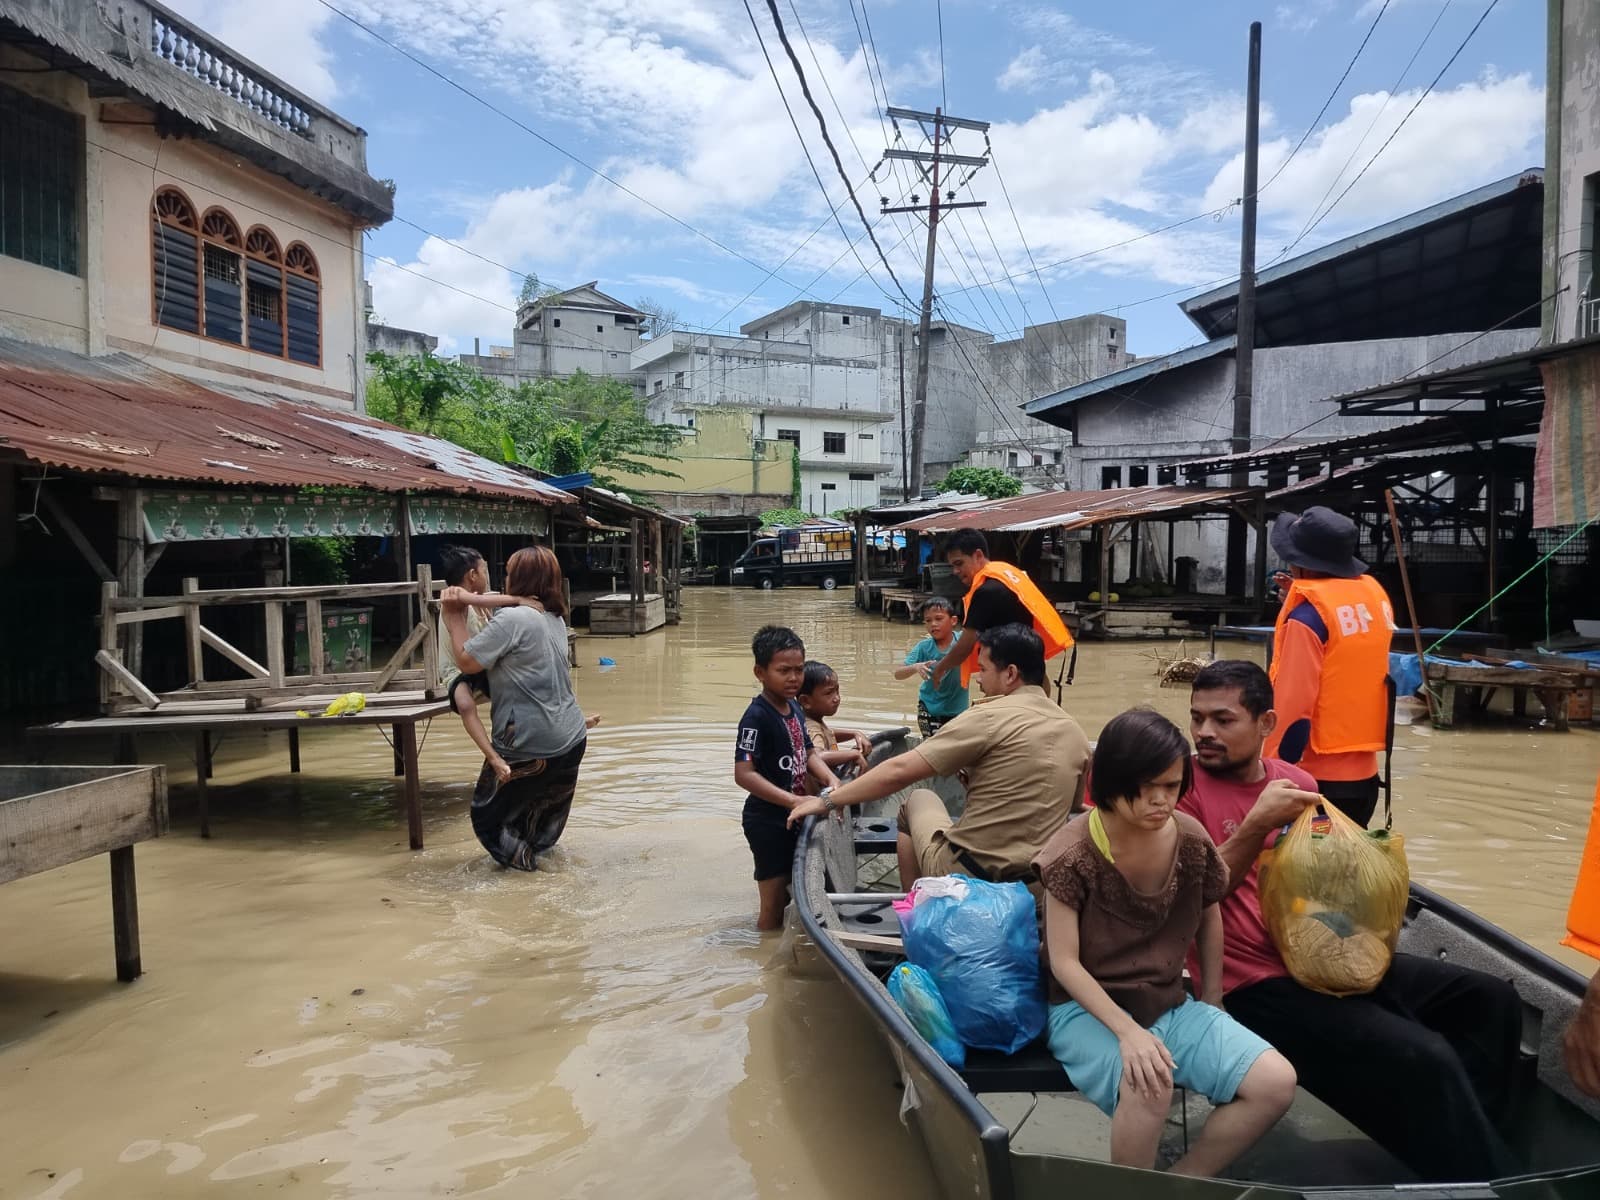
Kendati kenaikan suhu Bumi masih di bawah 2°C, apa yang terjadi nantinya tak bisa dipulihkan lagi. Sebagai contoh, perubahan pada lapisan es, karbon yang membeku atau permafrost carbon, sistem sirkulasi samudra dan terumbu karang. Risiko ini tak akan datang sendirian karena akan diikuti dengan kerusakan ekosistem yang berdampak kepada manusia.
Kondisi pelik di balik suhu Bumi yang makin panas
Di tengah bayang-bayang kerusakan yang tak bisa pulih akibat panasnya suhu Bumi, dunia seolah tak berkutik akibat impitan efek perang Timur Tengah. Tekanannya pun membatasi upaya global untuk lepas dari siklus emisi tinggi yang tanpa ujung.
Dari sisi ekonomi, perang yang mengerek harga energi fosil tecermin pada proyeksi inflasi global sebesar 4,7% pada 2026 dan 4,1% pada 2027. Negara eksportir energi di luar zona konflik memang menikmati manfaat dari kesepakatan dagang, seperti Amerika Serikat, Rusia, dan Guyana. Namun, negara pengimpor energi seperti Indonesia menghadapi pukulan berupa biaya impor yang lebih tinggi dan tekanan nilai tukar, pendapatan yang lebih lemah, ruang fiskal yang lebih terbatas, dan pelemahan permintaan.
Sebagai implikasinya, tak sedikit bank sentral yang menginjak rem perekonomian melalui kebijakan suku bunga mahal. Federal Reserve, bank sentral Amerika Serikat, misalnya, cenderung bernada hawkish atau fokus pada pengendalian inflasi sehingga melirik cara seperti menaikkan suku bunga. Pengetatan moneter turut mewarnai kebijakan bank sentral Jepang dan Uni Eropa.
Sikap bank sentral yang lebih hati-hati terhadap efek rambatan inflasi ini akhirnya mengerek imbal hasil surat utang pemerintah sejumlah negara. Saat imbal hasil surat utang pemerintah naik, biaya penggalangan dana pemerintah maupun korporasi menjadi lebih mahal. Tak hanya membatasi gerak penggalangan dana, melainkan membatasi gerak masyarakat mengakses kredit konsumsi seperti kredit pemilikan rumah (KPR) yang mengerek potensi gagal bayar.
Efek rambatan dari sisi ekonomi tampak melalui langkah Uni Eropa membayar lebih dari 100 miliar euro tambahan untuk mengimpor bahan bakar minyak akibat kenaikan harga di 130 negara. Dari konteks itu, permasalahan muncul lebih dari dimensi ekonomi. Eropa sendiri menelan pil pahit ketidakstabilan. Negara seperti Prancis, Italia, Spanyol, Portugal, Belgia dan Albania menghadapi gelombang protes akibat naiknya biaya hidup, krisis perumahan hingga menurunnya kualitas pelayanan sosial.
Meskipun tak mudah, sejumlah negara tetap mencoba berinvestasi di energi terbarukan untuk meredam dampak ketergantungan terhadap energi fosil. Pada paruh pertama 2026, realisasi investasi energi terbarukan mencapai US$327,5 miliar. Negara seperti Jerman, Australia, Belanda, dan Amerika Serikat tergolong unggul dari sisi kemudahan berbisnis di sektor ini yang didukung oleh transparansi dan stabilitas. Sementara itu, secara profitabilitas, Prancis dan Amerika Serikat akibat pendapatan yang stabil, pendanaan yang menarik, dan kontrak yang mendukung.
Kontras dengan negara tersebut, Indonesia melalui jalan yang lebih terjal. Kendati berambisi mengerek porsi energi terbarukan melalui 100GWp pembangkit listrik tenaga surya (PLTS), prospek ekonomi ke depan membawa pertanyaan besar. Alasannya, kinerja nilai tukar rupiah terus melemah yang tercermin pada minat investor dalam lelang transaksi derivatif valuta asing yang telah memperhitungkan nilai Rp18.341 per dolar AS pada 3 bulan ke depan. Hal ini menggambarkan rupiah masih dibayangi tekanan di pasar keuangan yang membebani investasi energi terbarukan. Sebagai imbasnya, kurs rupiah yang lemah ini membebani ongkos investasi energi terbarukan karena komponennya mengandalkan barang impor.
Selain itu, dari sisi suku bunga, Bank Indonesia mempertahankan suku bunga acuan 5,75% walaupun kalangan ekonom telah memperhitungkan kemungkinan bank sentral mengerek suku bunga. Di sisi lain, imbal hasil surat utang pemerintah RI tenor 10 tahun masih tinggi, yakni 7,7%. Alhasil, kondisi ini membuat korporasi yang ingin menggalang dana perlu mengeluarkan biaya dana lebih tinggi untuk menarik investor.
Secara fundamental, tantangan investasi energi terbarukan di Tanah Air muncul berupa regulasi yang tak mendukung dan membingungkan pasar. Sebagai contoh, regulasi Peraturan Menteri Energi dan Sumber Daya Mineral (ESDM) No. 26/2021 yang memberikan insentif terhadap pemasangan PLTS atap justru diganti. Selain itu, pemerintah mengeklaim rencana usaha penyediaan tenaga listrik (RUPTL) 2025-2034 merupakan yang paling hijau tetapi masih menyelipkan penambahan kapasitas pembangkit listrik tenaga uap (PLTU) batu bara sebesar 16,6 GW.
Hal ini sangat disayangkan karena Indonesia membutuhkan sekitar US$30,3 miliar investasi tahunan untuk mencapai nihil emisi pada 2060. Sementara itu, realisasi 2019-2023, rata-rata investasi energi terbarukan hanya US$1,2 miliar secara tahunan. Pendanaan sangat mendesak untuk proyek skala kecil dan proyek di pelosok yang sangat bergantung pada APBN dan hibah.
Bagaimana solusinya?
Pendanaan kreatif dan tematik diperlukan agar meredakan kemarau yang tengah melanda pendanaan energi terbarukan di tanah air. Lembaga Climate Policy Initiative merekomendasikan sumber pendanaan berdasarkan tiga fase, yakni awal, transisi, dan matang.
Untuk fase awal, dana publik yang bisa berasal dari pemerintah, swasta, dan filantropi. Dana ini digunakan untuk menurunkan risiko investasi dan proyek melalui peningkatan kapasitas pekerja, pemetaan, dan menerapkan mekanisme pengawasan, pelaporan, serta verifikasi. Sebagai contoh, dana filantropi bisa digunakan sebagai bantalan sebelum pendanaan sektor swasta masuk.
Di fase transisi, pemangku kepentingan dalam transisi energi, seperti pengembang proyek panel surya dan operator energi terbarukan berbasis komunitas menghadapi risiko operasional hingga mencapai skala yang memadai. Oleh karena itu, diperlukan mekanisme gabungan melalui pendanaan berbasis portfolio dan pendanaan campuran (blended finance) dengan viability gap funding atau dukungan kelayakan yang kerap dipergunakan untuk proyek kerja sama pemerintah dan badan usaha (KPBU). Berikutnya, surat utang tematik atau thematic bonds bisa menjadi alternatif untuk menurunkan risiko investasi.
Terakhir, pada fase matang, investasi publik bisa mendukung aspek pengawasan dan verifikasi, operasional dan perawatan, serta metrik regulasi dan dampak. Kontribusi investasi publik lebih minimal karena proyek mampu memenuhi aspek komersial sehingga proyek bisa tetap berjalan secara jangka panjang sekaligus memberdayakan komunitas.
Hal lain yang juga penting, yakni bagaimana memastikan pemerintah Indonesia mampu menjalankan regulasi yang konsisten dan andal karena memberikan stabilitas dan kepastian bagi investor. Prosedur pengadaan yang jelas, evaluasi skema mitra wajib, tarif jual-beli setrum, dan tingkat kandungan dalam negeri (TKDN) akan menentukan daya tarik proyek energi terbarukan di mata pemodal.
Dari sisi global, negara berkembang harus mendapatkan pendampingan untuk mengintegrasikan pertimbangan transisi ke dalam kebijakan iklim dan pembangunan nasional. Kemudian, menyediakan dukungan yang membantu negara-negara membangun strategi transisi, identifikasi peluang pendanaan, dan mengumpulkan mitra internasional yang relevan.
Oleh karena itu, COP31 tahun ini seharusnya melahirkan proses yang jelas melalui negara mana yang bisa meminta dan menerima pendampingan teknis dan peningkatan kapasitas. Badan koordinasi yang mengumpulkan perwakilan pekerja, organisasi sipil, dan kelompok terdampak bisa membantu menetapkan prioritas dan panduan untuk menjawab kebutuhan dari bawah.